Staatliche Gründungsförderung, verschwiegene Einnahmen, Sozialleistungsbetrug, Schwarzarbeit und die Frage, warum manche Geschäfte trotz scheinbar geringer Kundschaft überleben. Eine kritische Untersuchung über nachgewiesene Missstände, mögliche kriminelle Geschäftsmodelle und die Verantwortung der Politik.
Redaktioneller Meinungs- und Recherchebeitrag | Stand: 19. Oktober 2026
1. Wo früher das Wirtshaus war, steht heute der nächste Dönerladen
Man fährt durch eine deutsche Kleinstadt und wundert sich.
Das traditionelle Wirtshaus hat geschlossen. Der Metzger hat aufgegeben. Der Bäcker kämpft mit steigenden Energiekosten, Personalkosten und immer neuen Vorschriften. Der Einzelhändler rechnet, ob er sich seine Angestellten überhaupt noch leisten kann.
Gleichzeitig findet man in manchen Orten mehrere Dönerläden, Barbershops, Nagelstudios und andere kleine Dienstleistungsbetriebe auf engstem Raum.
Manche davon sind gut besucht. Andere wirken über weite Strecken des Tages nahezu menschenleer.
Natürlich ist eine leere Gaststube am Nachmittag kein Beweis für schlechte Geschäfte. Und ein Dönerladen kann mit einem vergleichsweise kleinen Gastraum durchaus gute Umsätze erzielen.
Doch eine wirtschaftliche Frage bleibt:
Wie viele Geschäfte verträgt eine kleine Stadt eigentlich, wenn alle von derselben begrenzten Kundschaft leben müssen?
Wenn in einem Ort beispielsweise zehn Imbisse miteinander konkurrieren, während klassische Gaststätten verschwinden, lohnt sich zumindest die Frage, welche Geschäftsmodelle sich dort behaupten können und warum.
Die Antwort kann in niedrigen Kosten, familiärer Mitarbeit, langen Öffnungszeiten und einer veränderten Nachfrage liegen.
Es gibt aber auch eine weniger erfreuliche Möglichkeit: Einnahmen werden nicht vollständig erfasst, Beschäftigungsverhältnisse verschleiert oder staatliche Sozialleistungen unter falschen Voraussetzungen bezogen.
Dass solche Rechtsverstöße in den betroffenen Branchen tatsächlich vorkommen, ist keine Erfindung.
Und genau hier beginnt eine Diskussion, die Deutschland führen sollte – nicht über die Frage, wer welchen Haarschnitt anbietet oder welches Essen verkauft, sondern darüber, ob alle Unternehmen tatsächlich nach denselben Regeln wirtschaften.
2. 94 auffällige Betriebe bei nur 162 Kontrollen
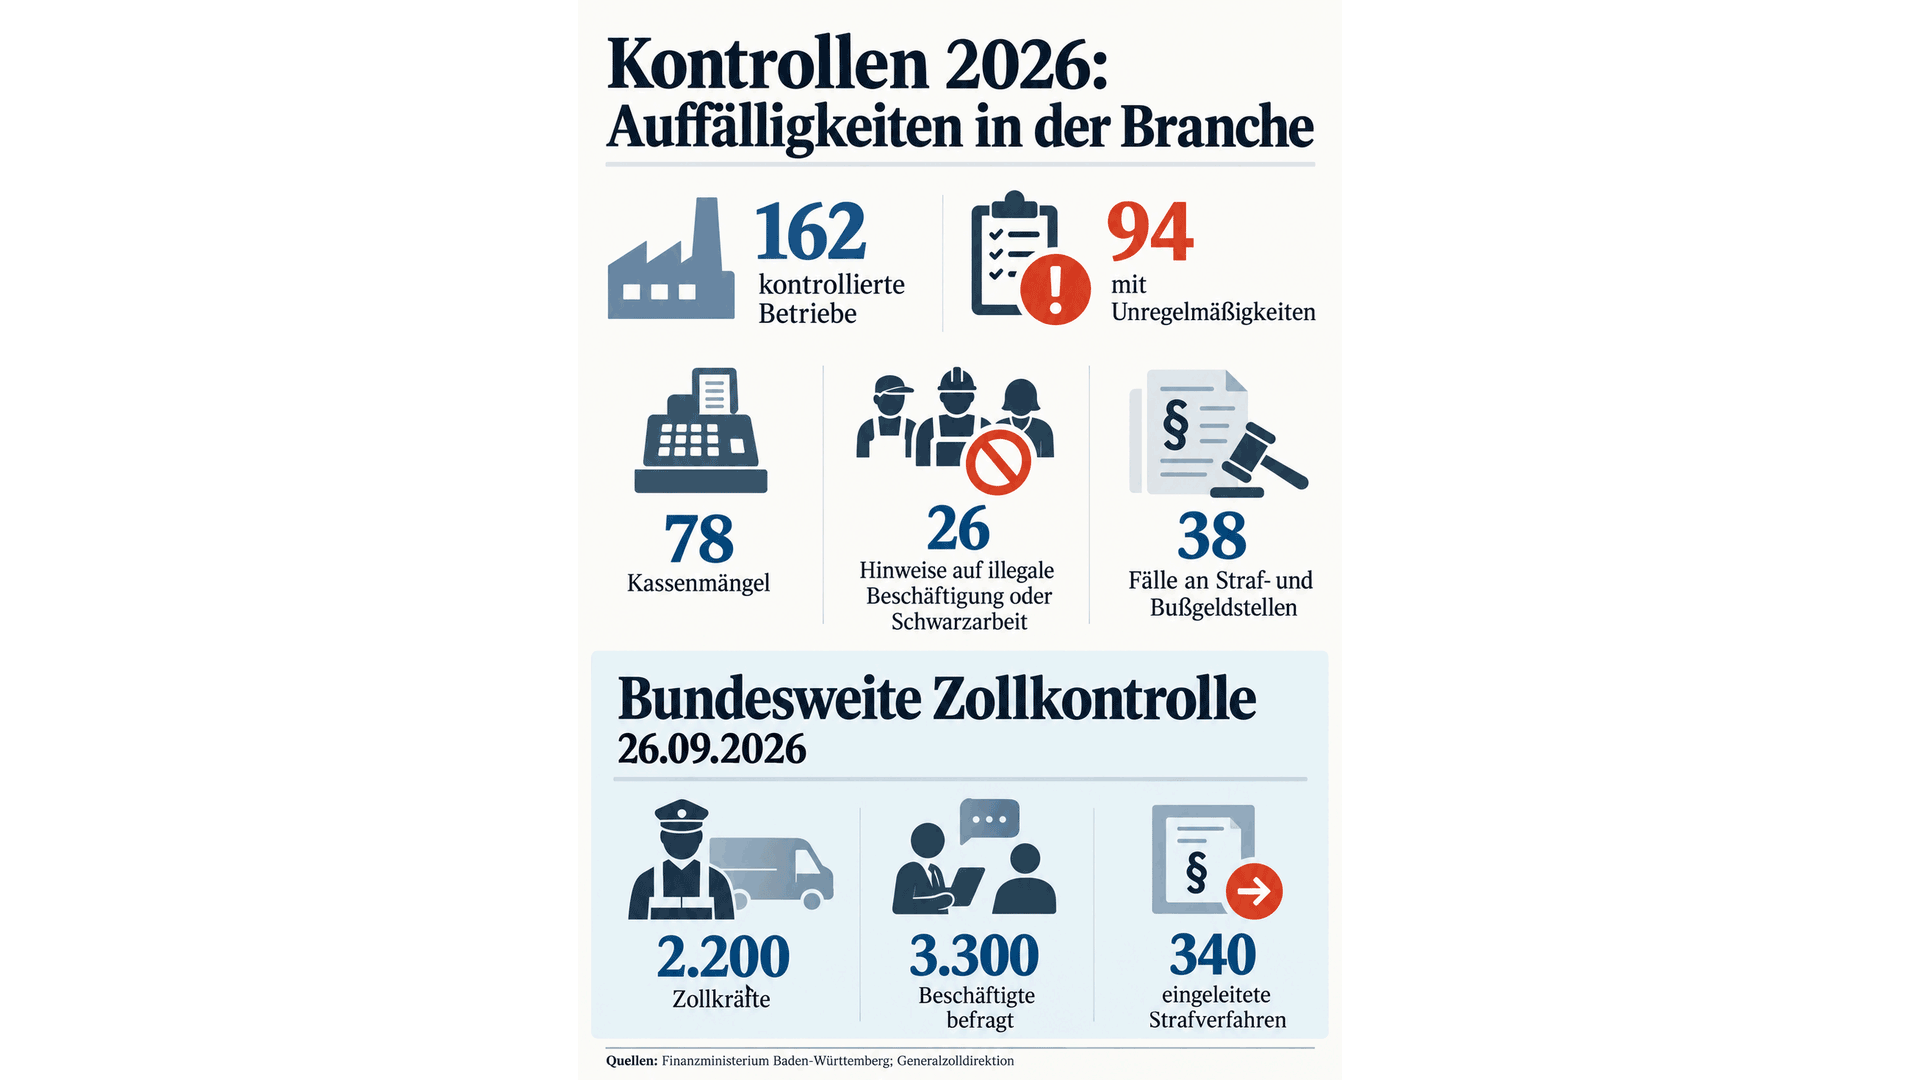
Im Frühjahr 2026 kontrollierte die Finanzverwaltung Baden-Württemberg insgesamt 162 Barbershops, Tattoo- und Nagelstudios.
Darunter waren 65 Barbershops, 45 Tattoo- und Tätowierstudios sowie 52 Nagelstudios.
Bei 94 Betrieben stellten die Prüfer Unregelmäßigkeiten fest. In 78 Fällen gab es Probleme bei der Kassenführung.
Die Kontrollen wurden zwischen dem 23. Februar und dem 27. März 2026 durchgeführt. Insgesamt waren 108 Betriebsprüfer im Einsatz, teilweise gemeinsam mit dem Zoll.
Das bedeutet, dass bei rund 58 Prozent der kontrollierten Betriebe Auffälligkeiten festgestellt wurden.
Wichtig ist: Es handelte sich um gezielte, risikoorientierte Kontrollen. Die Quote darf deshalb nicht einfach auf alle Betriebe Deutschlands übertragen werden. Auch ist nicht jede Unregelmäßigkeit automatisch eine Straftat.
Aber sie ist ein deutlicher Anlass, genauer hinzuschauen.
Wenn bei gezielten Kontrollen mehr als die Hälfte der untersuchten Betriebe Auffälligkeiten zeigt, muss man die Frage stellen dürfen, wie wirksam die bestehenden Kontrollmechanismen tatsächlich sind.
Quelle: Finanzministerium Baden-Württemberg, Pressemitteilung vom 7. April 2026.
Bundesweite Zollkontrollen im September 2026
Noch deutlicher wurde das Problem bei einer bundesweiten Schwerpunktprüfung des Zolls am 26. September 2026.
Rund 2.200 Zollkräfte waren im Einsatz.
Mehr als 3.300 Beschäftigte wurden zu ihren Arbeitsverhältnissen befragt. Knapp 700 Geschäftsunterlagenprüfungen wurden durchgeführt.
Bereits während der Kontrollen leitete der Zoll rund 340 Strafverfahren ein.
Darunter befanden sich rund 160 Verfahren wegen des Verdachts des illegalen Aufenthalts ohne Aufenthaltstitel und knapp 70 wegen des Verdachts vorenthaltener Sozialversicherungsbeiträge.
Im Mittelpunkt standen unter anderem Mindestlohnverstöße, illegale Beschäftigung, nicht ordnungsgemäß abgeführte Sozialversicherungsbeiträge und möglicher Sozialleistungsmissbrauch.
Auch hier gilt: Ein eingeleitetes Strafverfahren ist noch keine rechtskräftige Verurteilung.
Die Zahlen zeigen dennoch, dass es sich nicht um ein frei erfundenes Problem handelt.
Schwarzarbeit und Steuerhinterziehung sind keine Kavaliersdelikte. Sie schädigen den Staat, die Sozialversicherungen und vor allem diejenigen Unternehmen, die ihre Geschäfte ordnungsgemäß betreiben.
Quelle: Generalzolldirektion, Pressemitteilung vom 29. September 2026.
3. Der Staat bezahlt den Start – aber wer kontrolliert den Erfolg?
Deutschland fördert Existenzgründungen auch bei Menschen, die zuvor arbeitslos waren oder staatliche Grundsicherung bezogen.
Der ursprüngliche Gedanke ist nachvollziehbar.
Wer aus der Arbeitslosigkeit heraus ein tragfähiges Unternehmen gründet, soll die Chance erhalten, wirtschaftlich unabhängig zu werden.
Wer anschließend eigene Einkünfte erzielt, benötigt möglicherweise keine weiteren Sozialleistungen mehr. Vielleicht entstehen sogar zusätzliche Arbeitsplätze.
Doch wie funktioniert die Förderung tatsächlich?
Und welche finanziellen Möglichkeiten bestehen, wenn jemand einen Dönerladen, einen Barbershop oder ein anderes Kleingewerbe eröffnet?
Einstiegsgeld des Jobcenters
Personen, die Grundsicherungsgeld beziehen, können bei der Aufnahme einer hauptberuflichen selbstständigen Tätigkeit Einstiegsgeld erhalten.
Dieses Einstiegsgeld kann für maximal 24 Monate gewährt werden.
Die Höhe ist nicht allgemein festgelegt. Sie hängt unter anderem von den persönlichen Verhältnissen, der Dauer der Arbeitslosigkeit und den Eingliederungsaussichten ab.
Entscheidend ist eine Besonderheit:
Das Einstiegsgeld wird nicht auf die Grundsicherung angerechnet.
Ein Gründer kann also unter bestimmten Voraussetzungen gleichzeitig Einstiegsgeld und ergänzende Grundsicherung erhalten.
Allerdings besteht kein automatischer Rechtsanspruch. Das Jobcenter muss unter anderem prüfen, ob die Person persönlich geeignet ist und die neue Tätigkeit voraussichtlich geeignet erscheint, die Hilfebedürftigkeit zu überwinden.
Unterstützung für betriebliche Anschaffungen
Zusätzlich können unter den Voraussetzungen des § 16c SGB II notwendige betriebliche Anschaffungen gefördert werden.
Hierzu zählen beispielsweise Maschinen, Werkzeuge, Computer, Einrichtung oder andere für die Selbstständigkeit erforderliche Sachgüter.
Darlehen haben grundsätzlich Vorrang. Zuschüsse sind in Einzelfällen bis zu 5.000 Euro möglich.
Diese Beträge werden in unseren späteren Modellrechnungen bewusst nicht mitgerechnet.
Gründungszuschuss bei Arbeitslosengeld I
Ein anderes Fördermodell gilt für Personen, die zuvor Arbeitslosengeld I bezogen haben.
Hier kann der Gründungszuschuss zunächst sechs Monate lang in Höhe des zuletzt bezogenen Arbeitslosengeldes zuzüglich 300 Euro monatlich gezahlt werden.
Anschließend können auf Antrag weitere neun Monate mit jeweils 300 Euro folgen.
Die bisherige Arbeitslosengeldhöhe wird also nicht 24 Monate weitergezahlt.
Es handelt sich um unterschiedliche Förderwege, die nicht beliebig miteinander kombiniert werden können.
Trotzdem zeigt sich bereits hier:
Die staatliche Unterstützung einer Existenzgründung kann weit über ein paar Hundert Euro monatlich hinausgehen.
4. Die vergessene Rechnung: Wer bezahlt eigentlich die Familie?
In vielen Diskussionen über Gründungsförderung wird lediglich das eigentliche Einstiegsgeld betrachtet.
Dabei wird häufig übersehen, dass ein Selbstständiger mit geringen anrechenbaren Einkünften unter bestimmten Voraussetzungen weiterhin Grundsicherung erhalten kann.
Und zwar nicht zwangsläufig nur für sich selbst.
Lebt er mit Ehepartner und Kindern in einer Bedarfsgemeinschaft, werden auch deren Bedarfe berücksichtigt.
Zusätzlich können angemessene Kosten für Unterkunft und Heizung übernommen werden.
Damit ergibt sich ein wesentlich umfangreicheres finanzielles Bild.
Beispiel: Ein selbstständiger Imbissbetreiber mit Ehefrau und drei Kindern
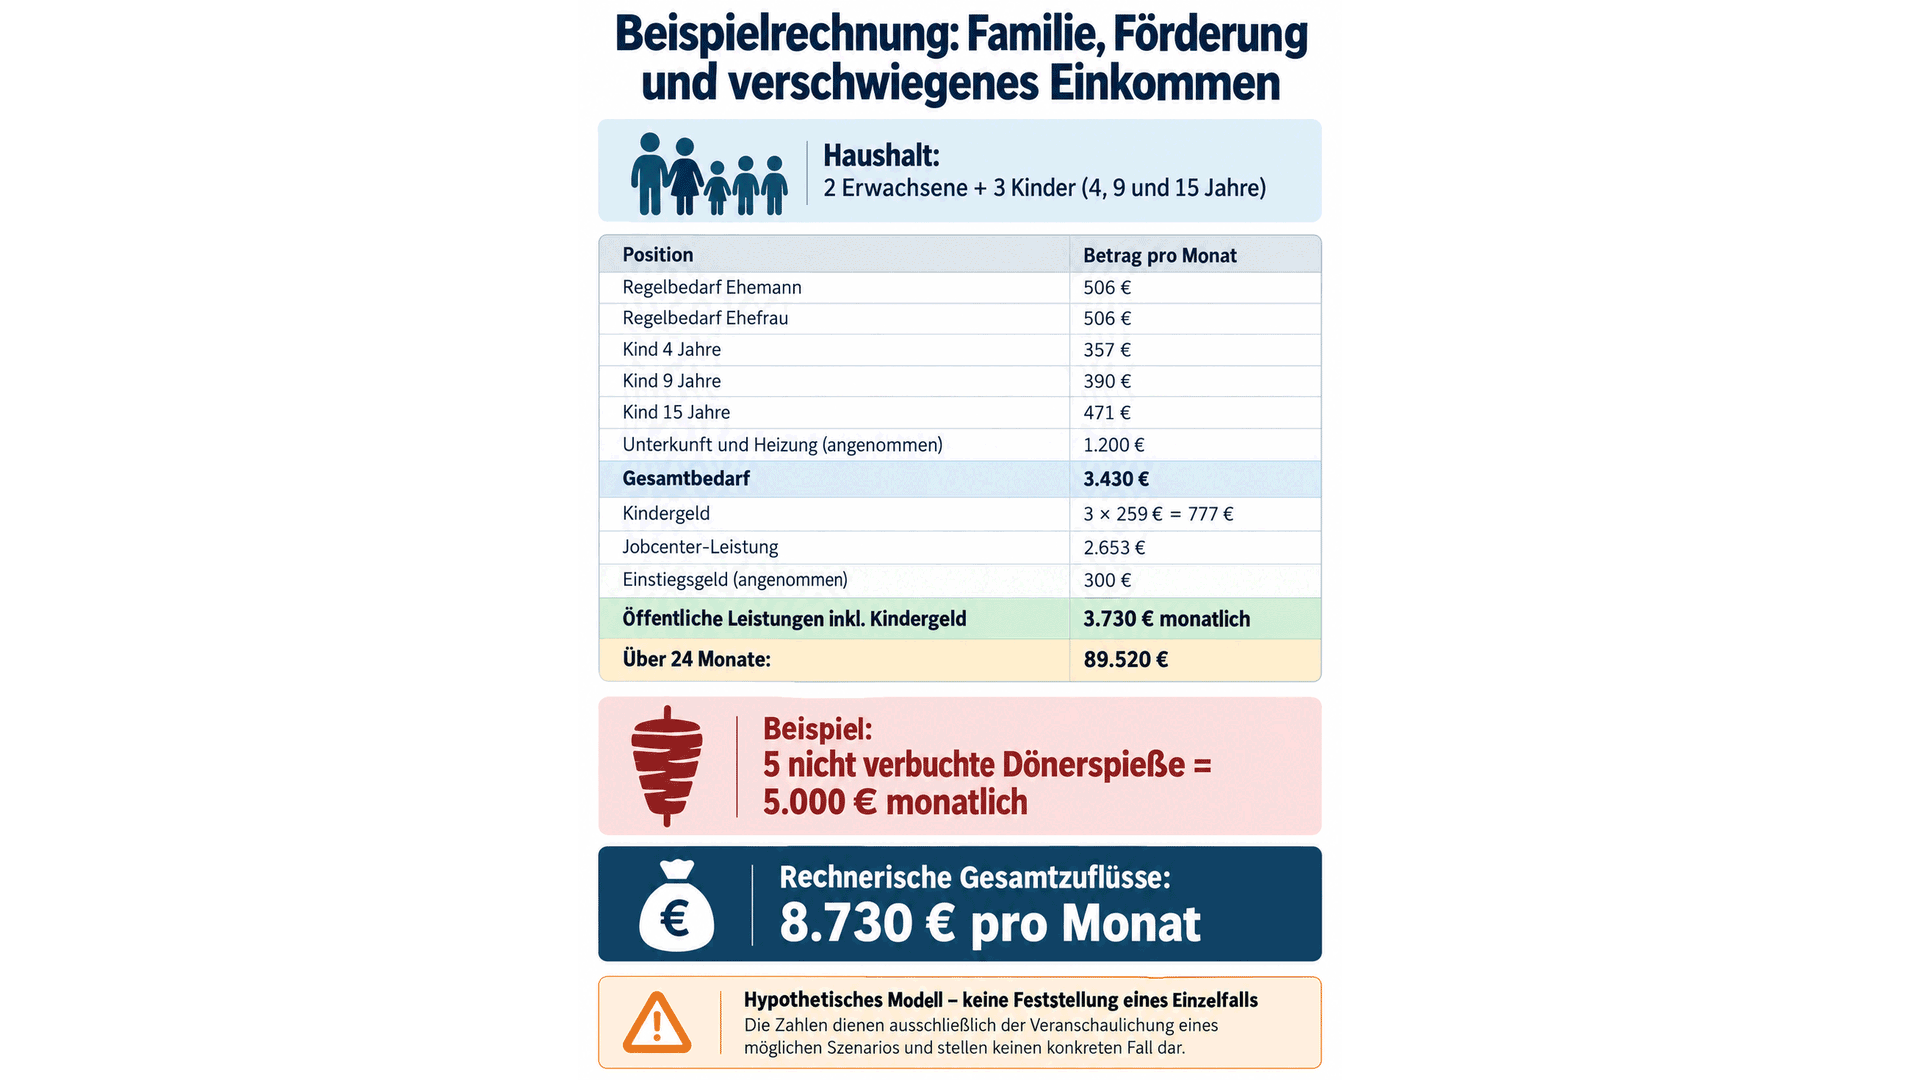
Wir betrachten eine fünfköpfige Familie mit zwei Erwachsenen und drei Kindern im Alter von vier, neun und fünfzehn Jahren.
Für die Wohnung setzen wir beispielhaft 1.200 Euro monatliche Wohn- und Heizkosten an.
Es handelt sich um eine hypothetische Modellfamilie. Sie soll keine Aussage über die durchschnittliche Kinderzahl von Dönerladenbetreibern treffen.
Die gesetzlichen Regelbedarfe für 2026 ergeben folgende Rechnung:
| Leistung | Monatlich |
|---|---|
| Regelbedarf Ehemann | 506 € |
| Regelbedarf Ehefrau | 506 € |
| Kind, 4 Jahre | 357 € |
| Kind, 9 Jahre | 390 € |
| Kind, 15 Jahre | 471 € |
| Unterkunft und Heizung, angenommen | 1.200 € |
| Gesamtbedarf der Familie | 3.430 € |
| Abzüglich Kindergeld, 3 × 259 € | −777 € |
| Rechnerische Jobcenter-Leistung | 2.653 € |
| Angenommenes Einstiegsgeld | +300 € |
| Gesamte öffentliche Leistungen einschließlich Kindergeld | 3.730 € |
Diese Rechnung setzt voraus, dass keine weiteren anrechenbaren Einkünfte vorhanden sind und sämtliche Voraussetzungen für die angenommenen Leistungen erfüllt werden.
Das Kindergeld ist bereits im Gesamtbetrag enthalten und wird nicht doppelt hinzugezählt.
Hochgerechnet auf zwei Jahre
3.730 Euro monatlich ergeben über 24 Monate:
89.520 Euro an rechnerischen öffentlichen Leistungen.
Das ist eine beträchtliche Summe.
Wichtig bleibt allerdings: Ein Großteil davon dient der Existenzsicherung einer Familie und wäre bei entsprechender Hilfebedürftigkeit möglicherweise auch ohne Unternehmensgründung zu zahlen.
Die Summe stellt deshalb keinen nachgewiesenen Schaden und auch keinen zusätzlichen Gründungszuschuss in dieser Höhe dar.
Sie zeigt aber, um welche finanzielle Größenordnung es bei der Beurteilung eines möglichen Leistungsmissbrauchs gehen kann.
Beispiel mit sechs Kindern
Nehmen wir einen Haushalt mit zwei Erwachsenen und sechs Kindern an.
Für die Berechnung verwenden wir beispielhaft zweimal die Altersverteilung des vorherigen Haushalts. Die Wohn- und Heizkosten setzen wir mit 1.800 Euro monatlich an.
| Leistung | Monatlich |
|---|---|
| Regelbedarf beider Eltern | 1.012 € |
| Regelbedarf sechs Kinder | 2.436 € |
| Unterkunft und Heizung, angenommen | 1.800 € |
| Gesamtbedarf | 5.248 € |
| Abzüglich Kindergeld, 6 × 259 € | −1.554 € |
| Rechnerische Jobcenter-Leistung | 3.694 € |
| Angenommenes Einstiegsgeld | +300 € |
| Gesamte öffentliche Leistungen einschließlich Kindergeld | 5.548 € |
Über 24 Monate ergibt dies rechnerisch:
133.152 Euro.
Auch diese Rechnung ist keine typische oder garantierte Förderung. Vor allem die Wohnkosten und das Einstiegsgeld hängen von einer individuellen Bewilligung ab.
Sie macht jedoch deutlich, dass der gesamte staatlich finanzierte Lebensunterhalt eines größeren Haushalts ein Vielfaches der eigentlichen Gründungsprämie betragen kann.
Und genau hier wird die Frage nach den tatsächlich erzielten Betriebseinnahmen entscheidend.
5. Das illegale Geschäftsmodell: Wer Einnahmen verschweigt, lässt andere bezahlen
Die problematische Konstellation lässt sich einfach beschreiben.
Ein Gewerbetreibender erzielt Einnahmen, gibt aber vorsätzlich nur einen Teil davon an.
Dadurch können seine Steuerlast und sein gegenüber dem Jobcenter erklärtes Einkommen niedriger erscheinen, als sie tatsächlich sind.
Wer auf Grundlage bewusst falscher Angaben staatliche Leistungen erschleicht, kann sich strafbar machen.
Wer Betriebseinnahmen verschweigt, um Steuern zu hinterziehen, handelt ebenfalls rechtswidrig.
Kommen nicht angemeldete Beschäftigte hinzu, kann zusätzlich das Vorenthalten von Sozialversicherungsbeiträgen vorliegen.
Ein Betrieb, der solche illegalen Vorteile nutzt, kann unter Umständen Preise anbieten, mit denen ehrlich wirtschaftende Konkurrenten kaum mithalten können.
Der ehrliche Friseur bezahlt ordnungsgemäß seine Beschäftigten, erfasst seine Einnahmen und führt die vorgeschriebenen Abgaben ab.
Der betrügerisch wirtschaftende Konkurrent spart dagegen möglicherweise an mehreren Stellen gleichzeitig.
Das ist kein besonders geschicktes Unternehmertum. Das ist Betrug und Wettbewerbsverzerrung.
Und die wirtschaftlichen Folgen können weit über den einzelnen Laden hinausreichen.
Denn wenn ein Unternehmen seine tatsächlichen Umsätze verschweigt, erhält der Staat möglicherweise nicht nur zu wenig Steuern. Zugleich können Sozialleistungen fließen, die bei korrekter Angabe des Einkommens reduziert oder ganz eingestellt werden müssten.
Der finanzielle Schaden kann sich also aus unterschiedlichen Quellen zusammensetzen.
6. Der Dönerspieß, der in keiner Rechnung auftaucht
Eine besonders interessante Frage betrifft die Lieferkette.
Ein Dönerladen benötigt Fleisch, Brot, Salat, Gemüse, Soßen, Getränke und weitere Waren.
Diese Waren müssen beschafft werden.
Würde ein Betrieb sämtliche Einkäufe ordnungsgemäß dokumentieren, könnten Finanzbehörden anhand der eingekauften Mengen grundsätzlich Rückschlüsse auf mögliche Verkaufsmengen ziehen.
Genau deshalb spielen Warenwirtschaftssysteme, Lieferscheine, Kassendaten und sogenannte Ausbeutekalkulationen bei steuerlichen Ermittlungen eine wichtige Rolle.
Was wäre aber, wenn ein Teil der Ware nicht ordnungsgemäß in der Buchführung erscheint?
Und wenn zugleich die daraus erzielten Verkaufseinnahmen nicht erfasst werden?
Dann kann eine sogenannte Doppelverkürzung entstehen: Wareneinkäufe und die damit verbundenen Umsätze tauchen nur unvollständig in der Buchführung auf.
Das ist keine bloß theoretische Möglichkeit.
Ein konkretes Verfahren vor dem Finanzgericht Hamburg zeigt, wie Steuerfahnder einen solchen Sachverhalt untersuchten.
7. Der Hamburger Dönerfall: Wie Steuerfahnder verschwiegene Lieferungen untersuchten
Am 13. August 2018 befasste sich das Finanzgericht Hamburg unter dem Aktenzeichen 2 V 216/17 mit steuerlichen Hinzuschätzungen bei einem Döner-Imbiss mit Kiosk.
Die Betreiberin wandte sich im einstweiligen Rechtsschutz gegen Steuerbescheide, die nach einer Außenprüfung ergangen waren.
Die Ermittlungen betrafen die Streitjahre 2011 bis 2015.
Besonders aufschlussreich waren dabei die Untersuchungen beim Fleischlieferanten.
Umbuchungen im Warenwirtschaftssystem
Nach den Ermittlungsfeststellungen wurden Lieferungen im Warenwirtschaftssystem des Lieferanten teilweise vom Kundenkonto des Imbissbetriebs auf andere Konten umgebucht.
Dadurch waren die Waren nicht mehr ohne Weiteres dem ursprünglichen Abnehmer zuzuordnen.
Für einen Zeitraum mit vollständigen Daten betrafen die Umbuchungen nach den Feststellungen 34 Prozent des tatsächlichen Wareneinkaufs.
Die Ermittler werteten darüber hinaus Bestelllisten, Lieferscheine, Kassendaten und Videoaufzeichnungen aus.
Die Steuerfahndung versuchte, aus den tatsächlichen Warenmengen und den möglichen Verkaufsportionen die plausiblen Umsätze zu rekonstruieren.
Dabei wurden unter anderem Garverluste, Schwund, Eigenverbrauch und Portionsgrößen berücksichtigt.
Was das Gericht feststellte
Das Finanzgericht sah im vorläufigen Rechtsschutz gewichtige Anhaltspunkte für eine sogenannte Doppelverkürzung.
Es folgte bei summarischer Prüfung der Auffassung, dass die festgestellten Umbuchungen der Verschleierung tatsächlicher Wareneinkäufe dienten.
Damit liegt ein konkreter gerichtlich dokumentierter Fall vor, in dem genau die Verbindung zwischen Lieferantendaten, Wareneinkäufen und möglicherweise nicht erfassten Verkaufserlösen untersucht wurde.
Wichtig ist die rechtliche Einordnung: Das war ein steuergerichtliches Eilverfahren, keine strafrechtliche Verurteilung sämtlicher Beteiligter.
Ebenso darf die Quote von 34 Prozent nicht als allgemeine Schwarzgeldquote deutscher Dönerläden verstanden werden.
Der Fall beweist nicht, dass die Branche insgesamt so wirtschaftet. Er beweist aber, dass solche Manipulationsvorwürfe nicht bloß am Stammtisch erfunden werden, sondern Gegenstand konkreter finanzgerichtlicher Verfahren sind.
Quelle: Finanzgericht Hamburg, Beschluss vom 13. August 2018, 2 V 216/17.
8. Fünf nicht verbuchte Dönerspieße – wie viel Geld könnte verschwinden?
Betrachten wir nun eine ausdrücklich hypothetische Rechnung.
Wir nehmen an, dass sich aus einem entsprechend großen Dönerspieß 500 verkaufsfertige Portionen herstellen lassen.
Bei einem angenommenen Verkaufspreis von fünf Euro ergäbe dies:
500 Portionen × 5 Euro = 2.500 Euro Umsatz.
Nach Abzug des angenommenen Wareneinsatzes verbleiben in unserem Modell 1.000 Euro pro Spieß.
Dabei handelt es sich nicht um eine branchenübliche Kalkulation. Ein Spieß müsste für 500 Portionen entsprechend groß sein, und tatsächliche Fleischmengen, Garverluste, Verkaufspreise sowie Kosten können erheblich abweichen.
Die Modellrechnung
| Position | Betrag |
|---|---|
| 500 Portionen zu je 5 € | 2.500 € Umsatz |
| Angenommene direkte Warenkosten | −1.500 € |
| Überschuss vor weiteren Kosten | 1.000 € |
| Fünf nicht verbuchte Spieße | 5.000 € monatlich |
| Hochrechnung auf zwölf Monate | 60.000 € |
Unterstellen wir nun rein hypothetisch, dass sowohl die entsprechenden Wareneinkäufe als auch die Verkaufserlöse vorsätzlich verschwiegen würden.
Dann wären in diesem Modell monatlich 5.000 Euro an Überschüssen vor weiteren Betriebskosten nicht ordnungsgemäß erklärt.
Das ist noch kein endgültiger Nettogewinn. Mögliche weitere Kosten, Steuern und betriebliche Verpflichtungen müssen gesondert berücksichtigt werden.
Aber die Größenordnung wird deutlich.
Nicht nur der Betrag an hinterzogenen Steuern wäre relevant. Ebenso entscheidend wäre die Frage, ob der Geschäftsinhaber trotz tatsächlicher Einnahmen weiterhin Sozialleistungen bezieht.
9. Wenn staatliche Leistungen und verschwiegene Einnahmen zusammenkommen
Kehren wir zu unserer fünfköpfigen Modellfamilie zurück.
Wir haben bei vollständiger Hilfebedürftigkeit und einem beispielhaften Einstiegsgeld ein mögliches öffentliches Leistungsvolumen von 3.730 Euro monatlich errechnet.
Nehmen wir nun an, dass der Geschäftsinhaber tatsächlich weitere 5.000 Euro monatlich an Einkommensüberschüssen erzielt, diese aber vorsätzlich verschweigt.
Dann ergibt sich folgende rein hypothetische Gegenüberstellung:
| Einnahmen beziehungsweise Leistungen | Monatlich |
|---|---|
| Öffentlich finanzierter Lebensunterhalt einschließlich Kindergeld und angenommenem Einstiegsgeld | 3.730 € |
| Vorsätzlich verschwiegener Überschuss vor weiteren Betriebskosten | 5.000 € |
| Rechnerische Gesamtzuflüsse | 8.730 € |
Auf zwölf Monate hochgerechnet wären das 104.760 Euro.
Über 24 Monate ergäbe sich ein rechnerisches Volumen von 209.520 Euro.
Diese Zahlen beschreiben keinen nachgewiesenen Fall und auch kein frei verfügbares Nettoeinkommen.
Insbesondere sind Mietkosten und weitere Lebenshaltungsausgaben noch zu bezahlen, und die 5.000 Euro stellen keinen abschließend berechneten Gewinn dar.
Außerdem wäre der Bezug der angesetzten Grundsicherung bei tatsächlich vorhandenem Einkommen in dieser Höhe neu zu beurteilen. Teile der angenommenen Leistungen könnten entfallen.
Das eigentliche Problem liegt also nicht darin, dass eine Familie staatliche Unterstützung erhält. Es entsteht, wenn der Staat aufgrund bewusst falscher Angaben bezahlt, obwohl die tatsächliche wirtschaftliche Lage eine geringere oder überhaupt keine Unterstützung mehr rechtfertigen würde.
Genau hier müsste eine mögliche Schadensberechnung ansetzen.
10. Einmal pleite, zweimal gefördert – und anschließend wieder von vorn?
Eine weitere Frage betrifft die Wiederholung staatlich geförderter Existenzgründungen.
Was geschieht, wenn ein Unternehmer seine Selbstständigkeit aufgibt und später erneut einen Betrieb gründet?
Ist die staatliche Förderung dann endgültig ausgeschlossen?
Die Antwort lautet: Nicht grundsätzlich.
Beim Gründungszuschuss aus Arbeitslosengeld I sieht § 93 Absatz 4 SGB III eine Wartezeit von grundsätzlich 24 Monaten nach Beendigung einer vorherigen Förderung vor. Ausnahmen sind aus besonderen personenbezogenen Gründen möglich.
Beim Einstiegsgeld nach § 16b SGB II gibt es dagegen keine vergleichbare pauschale gesetzliche Zweijahressperre für jede Wiederholungsförderung.
Das bedeutet nicht, dass eine weitere Förderung automatisch bewilligt werden müsste.
Das Jobcenter muss erneut prüfen, ob die persönlichen Voraussetzungen erfüllt sind, das Vorhaben tragfähig erscheint und die Förderung sinnvoll ist.
Eine frühere gescheiterte Selbstständigkeit kann bei dieser Entscheidung erheblich ins Gewicht fallen.
Die entscheidende Frage
Wie häufig werden Personen nach einer gescheiterten Gründung erneut mit öffentlichen Mitteln unterstützt?
Wie oft funktioniert das zweite Vorhaben?
Und wie häufig scheitert auch die wiederholte Selbstständigkeit?
Solche Zahlen wären für eine Bewertung der Förderpolitik ausgesprochen wichtig.
Denn staatliche Gründungsförderung sollte nicht dazu führen, dass wirtschaftlich offensichtlich nicht tragfähige Vorhaben immer wieder ohne ausreichende Prüfung finanziert werden.
Gleichzeitig muss eine zweite Chance möglich bleiben. Nicht jeder Unternehmer, der einmal scheitert, ist deshalb ungeeignet oder betrügerisch.
11. Vom Mitarbeiter zum neuen Geschäftsinhaber – ein mögliches Domino-System?
Besonders kritisch wäre eine Struktur, in der mehrere Personen nacheinander formal eigenständige Betriebe gründen, obwohl die tatsächliche wirtschaftliche Kontrolle bei denselben Beteiligten verbleibt.
Man könnte sich beispielsweise vorstellen, dass ein Geschäft nach außen hin von einer neuen Person übernommen wird, während bisherige Beteiligte weiterhin über die wirtschaftlichen Entscheidungen verfügen.
Eine solche Übernahme wäre nicht automatisch illegal.
Problematisch würde es, wenn die wirklichen wirtschaftlichen Verhältnisse absichtlich verschleiert werden, um Förderungen zu erhalten, die bei wahrheitsgemäßen Angaben nicht bewilligt würden.
Denkbar wäre auch, dass ehemalige Beschäftigte eigene Unternehmen gründen und diese jeweils gefördert werden.
Solange jeder Betrieb tatsächlich eigenständig geführt wird und die Fördervoraussetzungen erfüllt, ist dagegen grundsätzlich nichts einzuwenden.
Ein kriminelles System entstünde erst bei bewusster Täuschung, etwa durch vorgeschobene Inhaber, erfundene Beschäftigungsverhältnisse, verschwiegene Einnahmen oder falsche Angaben zur wirtschaftlichen Selbstständigkeit.
Zehn Personen und jeweils 24 Monate
Rein rechnerisch könnten zehn unterschiedliche Personen bei jeweils 24 Monaten Förderung insgesamt 240 Personenmonate erreichen.
Das entspräche 20 Jahren, wenn alle Förderzeiträume ohne Überschneidung hintereinanderlägen.
Würden wir rein hypothetisch für jede dieser Personen das Leistungsmodell unserer fünfköpfigen Familie mit 3.730 Euro monatlich einsetzen, ergäben sich:
10 × 24 × 3.730 Euro = 895.200 Euro.
Das ist ausschließlich eine mathematische Hochrechnung unterschiedlicher möglicher Haushaltsleistungen.
Sie setzt nicht voraus, dass die Personen tatsächlich zusammenarbeiten, und sie belegt keinen Fördermissbrauch.
Auch wären diese Leistungen überwiegend reguläre existenzsichernde Ansprüche, sofern Hilfebedürftigkeit tatsächlich besteht.
Es wäre deshalb falsch, die gesamte Summe automatisch als Betrugsschaden zu bezeichnen.
Die entscheidende Frage ist, ob es nachweisbare Fälle gibt, in denen solche wiederholten Gründungen lediglich dazu dienen, öffentliche Mittel unter falschen Voraussetzungen zu erhalten.
Dafür fehlen bislang belastbare branchenweite Daten.
Gerade deshalb sollte untersucht werden, ob wiederholte Förderungen, auffällige Betriebsübernahmen und festgestellte Betrugsfälle ausreichend miteinander abgeglichen werden.
12. Der Bruder als Vermieter – wenn öffentliche Mietzahlungen innerhalb der Familie bleiben
Ein weiterer Aspekt betrifft Mietverhältnisse innerhalb von Familien.
Bei der Grundsicherung können angemessene Wohn- und Heizkosten berücksichtigt werden.
Der Vermieter muss dabei nicht zwangsläufig eine fremde Person sein.
Auch eine Wohnung, die einem Bruder, einer Schwester oder anderen Angehörigen gehört, kann rechtmäßig vermietet werden.
Entscheidend ist, dass ein tatsächliches Mietverhältnis mit einer ernsthaften Zahlungsverpflichtung besteht.
Die Mietzahlung darf nicht lediglich vorgetäuscht werden.
Bei sogenannten Scheinmietverhältnissen oder bewusst falschen Angaben zur tatsächlichen Wohn- und Kostensituation kann ein rechtswidriger Leistungsbezug vorliegen.
Wo wäre das Problem?
Angenommen, ein Geschäftsinhaber erhält staatliche Unterkunftsleistungen.
Der Vermieter ist ein Angehöriger.
Wenn der Mietvertrag echt ist und die Zahlungen tatsächlich geschuldet werden, ist das zunächst rechtmäßig.
Fließen Zahlungen dagegen nur zum Schein oder werden geheime Rückzahlungen vereinbart, um gegenüber dem Jobcenter höhere Unterkunftskosten darzustellen, wäre eine strafrechtliche Prüfung naheliegend.
Ähnlich ist es bei Vermögenswerten, die tatsächlich einer Person gehören, aber nur formal auf Angehörige übertragen werden, um die wirklichen wirtschaftlichen Verhältnisse zu verschleiern.
Allerdings muss auch hier zwischen zulässigen Familienvereinbarungen und nachweisbarer Täuschung unterschieden werden.
Die bloße Tatsache, dass mehrere Familienmitglieder wirtschaftlich zusammenarbeiten, begründet noch keinen Betrugsverdacht.
Für eine sachgerechte Kontrolle sind vielmehr die tatsächlichen Eigentums-, Einkommens- und Zahlungsbeziehungen entscheidend.
13. Vom angeblichen Existenzminimum zum Luxusauto?
Besonders auffällig kann ein Widerspruch zwischen offiziell erklärten Einkünften und dem sichtbaren Lebensstandard einer Person erscheinen.
Wenn jemand angeblich kaum Einkommen erzielt, gleichzeitig aber über erhebliche Vermögenswerte verfügt, darf grundsätzlich die Frage nach der Herkunft des Geldes gestellt werden.
Ein teures Auto allein ist jedoch kein Beweis für Steuerhinterziehung oder Sozialleistungsbetrug.
Ein Fahrzeug kann geleast, finanziert, geliehen oder rechtmäßig aus vorhandenem Vermögen bezahlt sein.
Entscheidend wäre vielmehr, ob tatsächliche Vermögenswerte, Einnahmen und Verpflichtungen gegenüber den zuständigen Behörden korrekt offengelegt wurden.
Wer vorsätzlich Schwarzgeld verwendet, um seinen Lebensstandard zu finanzieren, und gleichzeitig staatliche Leistungen unter falschen Voraussetzungen bezieht, riskiert erhebliche rechtliche Konsequenzen.
Dabei darf nicht übersehen werden, dass hinter einem Luxusauto nicht zwangsläufig illegales Geld steckt.
Ein Auto beweist keine Straftat. Nachweisbar verschwiegene Einnahmen und erschlichene Leistungen dagegen schon.
Und genau dieser Unterschied ist für jede seriöse Untersuchung entscheidend.
14. Wie viele Dönerläden gibt es überhaupt in Deutschland?
Für Deutschland werden in Branchenschätzungen mehr als 16.000 Dönerläden genannt.
Eine bundesweit vollständige amtliche Einzelstatistik ausschließlich für Dönerläden liegt damit nicht vor.
Die Zahl von 16.000 ist deshalb eine Größenordnung aus dem Branchenumfeld, keine exakt erhobene amtliche Betriebszahl.
Für Barbershops ist die Datenlage noch schwieriger.
Sie werden statistisch nicht durchgehend als eigenständige Betriebsart von anderen Friseurgeschäften abgegrenzt.
Eine belastbare Addition sämtlicher Dönerläden, Barbershops und Nagelstudios wäre deshalb derzeit nicht möglich.
Aber bereits die angenommene Zahl von 16.000 Dönerbetrieben erlaubt eine interessante Szenariorechnung.
15. Was wäre, wenn nur ein Teil der Betriebe Einnahmen verschweigt?
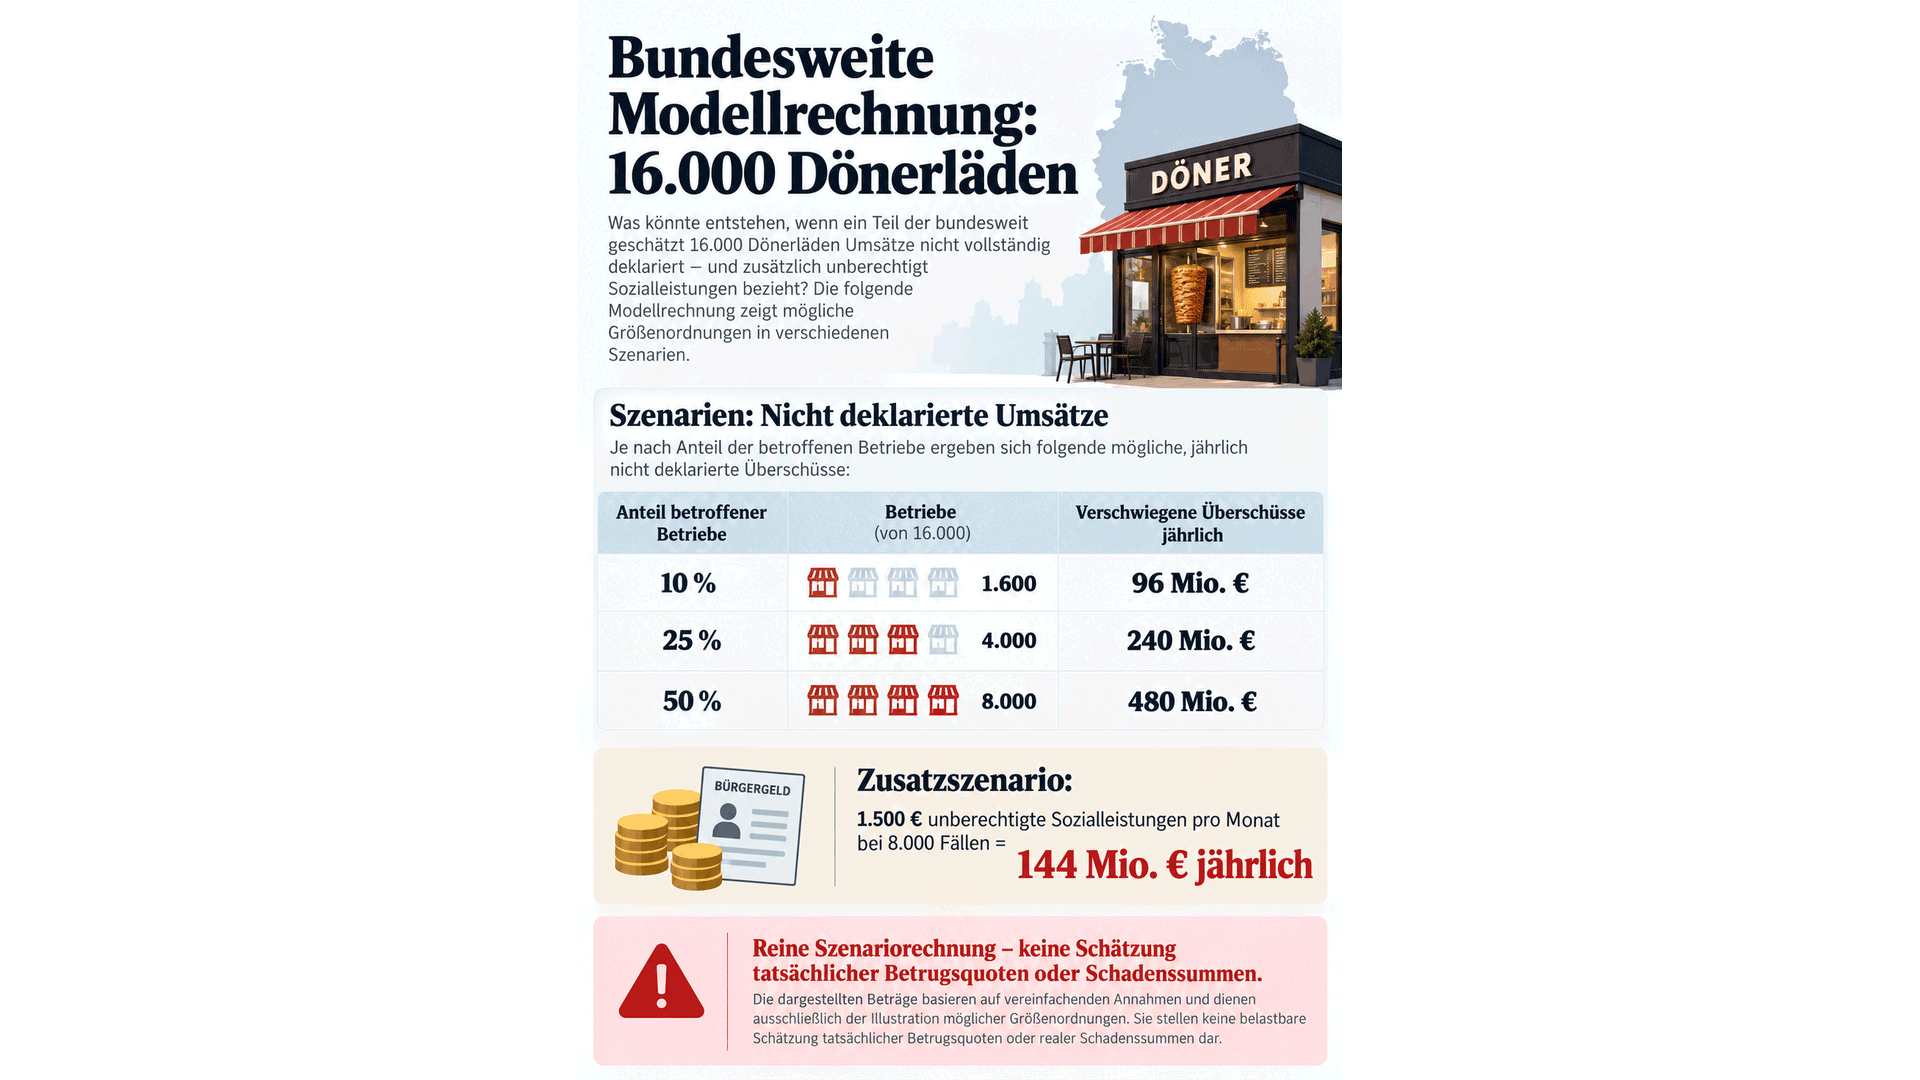
Jetzt betrachten wir drei hypothetische Szenarien.
Wir unterstellen ausschließlich für die Rechnung, dass bei einem bestimmten Anteil von insgesamt 16.000 Dönerbetrieben monatlich 5.000 Euro an Einkommensüberschüssen nicht ordnungsgemäß erklärt würden.
Weder die angenommene Quote noch die Höhe des verschwiegenen Überschusses ist als Branchendurchschnitt belegt.
| Angenommener Anteil | Betriebe | Verschwiegene Überschüsse jährlich |
|---|---|---|
| 10 % | 1.600 | 96 Mio. € |
| 25 % | 4.000 | 240 Mio. € |
| 50 % | 8.000 | 480 Mio. € |
Im höchsten Szenario wären das rechnerisch 480 Millionen Euro an nicht erklärten Überschüssen pro Jahr.
Eine beeindruckende Zahl.
Aber ausdrücklich keine Schätzung des tatsächlichen Schwarzgeldvolumens in der Branche.
Aus ihr darf ebenso wenig abgeleitet werden, dass tatsächlich jeder zweite Dönerladen rechtswidrig arbeitet.
Und 480 Millionen Euro verschwiegenes Einkommen wären nicht identisch mit 480 Millionen Euro Steuerschaden.
Der Steuerschaden hinge von den konkreten steuerlichen Verpflichtungen, der Gewinnermittlung, den Umsatzsteuerfragen und weiteren Umständen ab.
Zusätzliche Sozialleistungsüberzahlungen
Nehmen wir für dasselbe rein hypothetische Szenario an, dass bei den 8.000 betroffenen Betrieben zusätzlich durchschnittlich 1.500 Euro monatlich an Sozialleistungen zu Unrecht bezogen würden.
Dann ergäbe sich:
8.000 × 1.500 Euro × 12 Monate = 144 Millionen Euro jährlich.
Diese 144 Millionen Euro wären eine modellhafte Leistungsüberzahlung – aber ausschließlich dann, wenn eine solche Überzahlung tatsächlich bei allen angenommenen Fällen vorläge.
Sie können nicht ohne Weiteres als realer Schaden ausgegeben werden.
Es ist auch nicht zulässig, die 480 Millionen Euro verschwiegene Überschüsse einfach vollständig mit den 144 Millionen Euro zusammenzurechnen und das Ergebnis als Steuerschaden zu bezeichnen.
Die Größen beschreiben unterschiedliche Sachverhalte.
Die tatsächliche Schadensberechnung müsste die hinterzogenen Steuern sowie die rechtswidrig ausgezahlten Sozialleistungen einzeln bestimmen.
Was zeigt diese Rechnung wirklich?
Sie zeigt vor allem, wie schnell sich bei einer großen Zahl von Betrieben und wiederkehrenden monatlichen Beträgen hohe Summen ergeben können.
Sie zeigt aber nicht, wie viele Betriebe tatsächlich betrügen.
Deshalb sollte die Politik entsprechende Fallzahlen und Schadenssummen veröffentlichen, soweit sie statistisch vorliegen.
Denn erst damit ließe sich aus einer hypothetischen Größenordnung eine belastbare Bewertung machen.
16. Und welche Rolle spielt die Zuwanderung?
Die Gastronomie gehört in Deutschland zu den Branchen mit einem besonders hohen Anteil von Menschen mit Einwanderungsgeschichte.
Nach Angaben des Statistischen Bundesamtes hatten 2024 rund 54 Prozent der abhängig Beschäftigten in der Gastronomie eine Einwanderungsgeschichte.
Der entsprechende Anteil in der Gesamtwirtschaft lag bei rund 26 Prozent.
Diese Zahlen zeigen, dass Menschen mit Einwanderungsgeschichte eine bedeutende Rolle in der Gastronomie spielen.
Allerdings erfassen sie Beschäftigte und nicht speziell Inhaber von Dönerläden oder Barbershops.
Auch sagen sie nichts darüber aus, wie häufig Steuer- oder Sozialleistungsbetrug vorkommt.
Ein großer Anteil von Menschen mit Einwanderungsgeschichte in einer Branche ist für sich genommen kein Hinweis auf Kriminalität.
Zudem können Menschen mit Einwanderungsgeschichte deutsche Staatsangehörige sein.
Trotzdem ist es legitim, wirtschaftliche Entwicklungen in Branchen mit einem hohen Anteil zugewanderter Unternehmer und Beschäftigter zu untersuchen.
Dabei sollte die Frage nach der Herkunft allerdings nicht die wesentlich wichtigere Frage überdecken:
Wer arbeitet ordnungsgemäß, wer hinterzieht Abgaben und wer verschafft sich durch rechtswidriges Verhalten einen Wettbewerbsvorteil?
Ein ehrlicher Unternehmer mit türkischen, syrischen, deutschen oder anderen familiären Wurzeln hat dasselbe Interesse daran, nicht durch einen betrügerischen Konkurrenten verdrängt zu werden.
17. Zehn Dönerläden, aber kein Wirtshaus – ist das noch normale Marktwirtschaft?
Kehren wir zur Ausgangsfrage zurück.
Warum verschwinden traditionelle Gaststätten aus manchen kleineren Orten, während zugleich zahlreiche Imbisse und Dienstleistungsbetriebe existieren?
Ein Teil der Erklärung liegt zweifellos im veränderten Konsumverhalten.
Ein schneller Imbiss ist etwas anderes als eine Gastwirtschaft mit großer Küche, Bedienung, Gastraum und möglicherweise zusätzlichen Veranstaltungsflächen.
Auch unterschiedliche Mietverhältnisse, Familienarbeit, Speisekarten, Öffnungszeiten und Investitionskosten müssen berücksichtigt werden.
Trotzdem wäre es zu einfach, jede wirtschaftliche Auffälligkeit pauschal mit verändertem Konsumverhalten abzutun.
Die Frage nach der tatsächlichen Wirtschaftlichkeit darf gestellt werden.
Wie hoch sind die täglichen Umsätze?
Wie viele Kunden werden benötigt, um die Kosten zu decken?
Welche Kosten entstehen für Personal, Waren, Energie, Miete, Steuern und Versicherungen?
Und welche wirtschaftlichen Vorteile könnten rechtswidrig handelnde Konkurrenten dadurch erzielen, dass sie einen Teil dieser Verpflichtungen umgehen?
Wer einen Betrieb ehrlich führt, muss dauerhaft ausreichend Geld erwirtschaften, um sämtliche Verpflichtungen erfüllen zu können.
Wenn ein Geschäft dagegen nur deshalb konkurrenzfähig erscheint, weil Einnahmen verschwiegen, Abgaben hinterzogen oder Leistungen erschlichen werden, liegt kein gesunder Wettbewerb mehr vor.
Die Existenz vieler ähnlicher Geschäfte ist dafür allerdings noch kein Beweis.
Eine seriöse Untersuchung müsste konkrete Orte, Betriebszahlen, verfügbare Wirtschaftsdaten und gegebenenfalls behördlich festgestellte Verstöße miteinander vergleichen.
18. Was die Politik und Behörden beantworten müssen
Die bisherigen Erkenntnisse werfen eine Reihe berechtigter Fragen auf.
Wie viele geförderte Selbstständige bleiben während der gesamten Förderung auf ergänzende Grundsicherung angewiesen?
Wie viele Existenzgründungen werden innerhalb von zwei, drei oder fünf Jahren wieder aufgegeben?
Wie oft werden Personen nach gescheiterten Selbstständigkeiten erneut gefördert?
Wie viele Sozialleistungen müssen aufgrund verschwiegener Einkünfte zurückgefordert werden?
Wie hoch sind die tatsächlich nachgewiesenen Steuerschäden in den Branchen Gastronomie, Friseur- und Kosmetikgewerbe?
Wie häufig finden die Behörden nicht angemeldete Beschäftigte?
Wie oft werden bei Ermittlungen nicht vollständig erfasste Warenlieferungen festgestellt?
Wie zuverlässig können Jobcenter tatsächliche Einnahmen selbstständiger Leistungsempfänger überprüfen?
Und werden Erkenntnisse aus steuerlichen Ermittlungen im rechtlich zulässigen Rahmen mit leistungsrechtlichen Prüfungen abgeglichen?
Auch der Fortgang von Strafverfahren ist entscheidend.
Wie viele Ermittlungen enden mit Einstellungen, wie viele mit Strafbefehlen oder rechtskräftigen Verurteilungen?
Eine bloße Zahl eingeleiteter Verfahren reicht nicht aus, um das endgültige Ausmaß der Kriminalität zu bestimmen.
Die Politik sollte deshalb nicht nur über neue Kontrollen sprechen.
Sie sollte nachvollziehbare Zahlen darüber bereitstellen, welche Ergebnisse aus diesen Kontrollen tatsächlich entstehen.
19. Wenn ehrliche Unternehmen den Preis bezahlen
Die Folgen von Schwarzarbeit und Steuerhinterziehung betreffen nicht nur die öffentliche Hand.
Sie betreffen auch den ehrlichen Handwerker, den ordentlichen Gastronomen, den legal beschäftigenden Friseur und den kleinen Unternehmer, der seine Rechnungen bezahlt.
Ein Betrieb, der Löhne, Sozialabgaben und Steuern ordnungsgemäß entrichtet, muss diese Kosten in seiner Kalkulation berücksichtigen.
Ein Konkurrent, der solche Verpflichtungen vorsätzlich umgeht, kann sich rechtswidrige Wettbewerbsvorteile verschaffen.
Im Extremfall kann das dazu führen, dass ehrliche Unternehmen Kunden verlieren oder wirtschaftlich unter Druck geraten.
Deshalb ist die Verfolgung von Schwarzarbeit nicht nur eine Frage der Staatsfinanzen.
Sie ist auch eine Frage der Fairness gegenüber all jenen, die sich an Recht und Gesetz halten.
Ein handwerklich gut geführter, legal wirtschaftender Dönerladen ist ebenso schutzwürdig wie eine traditionelle Gaststätte.
Ein rechtmäßig geführter Barbershop ebenso wie ein anderer Friseursalon.
Nicht die Art des Geschäfts entscheidet darüber, ob es fair wirtschaftet, sondern die Einhaltung der Regeln.
20. Die unbequeme Schlussfrage: Wie viel Missbrauch bleibt unentdeckt?
Die dokumentierten Ergebnisse aus Baden-Württemberg, die bundesweiten Zollkontrollen und der Hamburger Finanzgerichtsfall zeigen, dass Verstöße und Manipulationsvorwürfe in den untersuchten Branchen tatsächlich vorkommen.
Sie belegen jedoch nicht, dass die Mehrheit der Dönerläden oder Barbershops Teil eines organisierten Betrugssystems wäre.
Gerade deshalb ist die Frage nach dem tatsächlichen Umfang so wichtig.
Wenn die Behörden bereits bei gezielten Prüfungen zahlreiche Unregelmäßigkeiten feststellen, stellt sich zwangsläufig die Frage nach dem Dunkelfeld.
Wie viele Verstöße werden nicht entdeckt?
Wie hoch sind die wirklichen finanziellen Schäden?
Und gibt es wiederkehrende Strukturen, etwa bei auffälligen Inhaberwechseln, nicht dokumentierten Lieferungen, nicht angemeldeten Beschäftigten oder unberechtigt bezogenen Sozialleistungen?
Die Antwort darauf kann nicht allein durch Beobachtungen von außen gefunden werden.
Sie erfordert steuerliche Ermittlungen, aussagekräftige Kontrollstatistiken und gegebenenfalls wissenschaftliche Untersuchungen.
Es wäre allerdings ebenso falsch, das Thema wegen fehlender vollständiger Zahlen für erledigt zu erklären.
Dass eine Vermutung noch nicht bewiesen ist, bedeutet nicht automatisch, dass sie falsch ist. Es bedeutet aber, dass ihre Überprüfung noch aussteht.
Fazit: Nicht der Döner ist das Problem. Sondern das Geschäft mit dem Betrug.
Niemand muss sich dafür rechtfertigen, einen Dönerladen, einen Barbershop oder ein Nagelstudio zu eröffnen.
Und niemand steht allein aufgrund seiner Herkunft, seiner Familie oder eines bestimmten Geschäftsmodells unter Verdacht.
Aber jeder Unternehmer muss sich an dieselben Regeln halten.
Wer Umsätze verschweigt, Steuern hinterzieht, Beschäftigte illegal arbeiten lässt oder staatliche Leistungen erschleicht, schädigt nicht nur die Staatskasse.
Er schädigt auch diejenigen, die ihre Geschäfte ehrlich betreiben.
Staatliche Existenzgründungsförderung kann sinnvoll sein. Sie darf aber nicht durch bewusst falsche Angaben zu einer dauerhaften Finanzierung unberechtigter Vorteile werden.
Die Rechenbeispiele dieses Artikels zeigen, welche Größenordnungen bei Familienleistungen, Gründungsförderungen und möglicherweise verschwiegenen Einkünften denkbar sind.
Die Zollkontrollen und der Hamburger Finanzgerichtsfall zeigen, dass bestimmte Rechtsverstöße und Verschleierungspraktiken tatsächlich Gegenstand behördlicher Ermittlungen sind.
Nicht bewiesen ist dagegen, wie weit solche Praktiken verbreitet sind oder ob ein systematisches Domino-Modell aus wiederholten Gründungen und vorgeschobenen Inhabern in größerem Umfang existiert.
Die Politik sollte genau diese Fragen beantworten.
Wer ehrliche Arbeit schützen will, muss unfaire Wettbewerbsvorteile durch Betrug konsequent bekämpfen.
Dazu braucht es wirksame Kontrollen, nachvollziehbare Förderentscheidungen, konsequente Strafverfolgung und eine transparente Auswertung der tatsächlich festgestellten Schäden.
Denn eine funktionierende Marktwirtschaft lebt nicht davon, dass jeder behauptet, der andere betrüge.
Sie lebt davon, dass für alle dieselben Regeln gelten – und diese Regeln auch durchgesetzt werden.
Ihre Meinung zu diesem Beitrag
Thema unterstützen
Sie unterstützen dieses Thema.
0 Unterstützungen
Abstimmung
Diese Online-Abstimmung ist nicht repräsentativ. Sie zeigt ausschließlich die Meinung der teilnehmenden Besucher dieser Website.